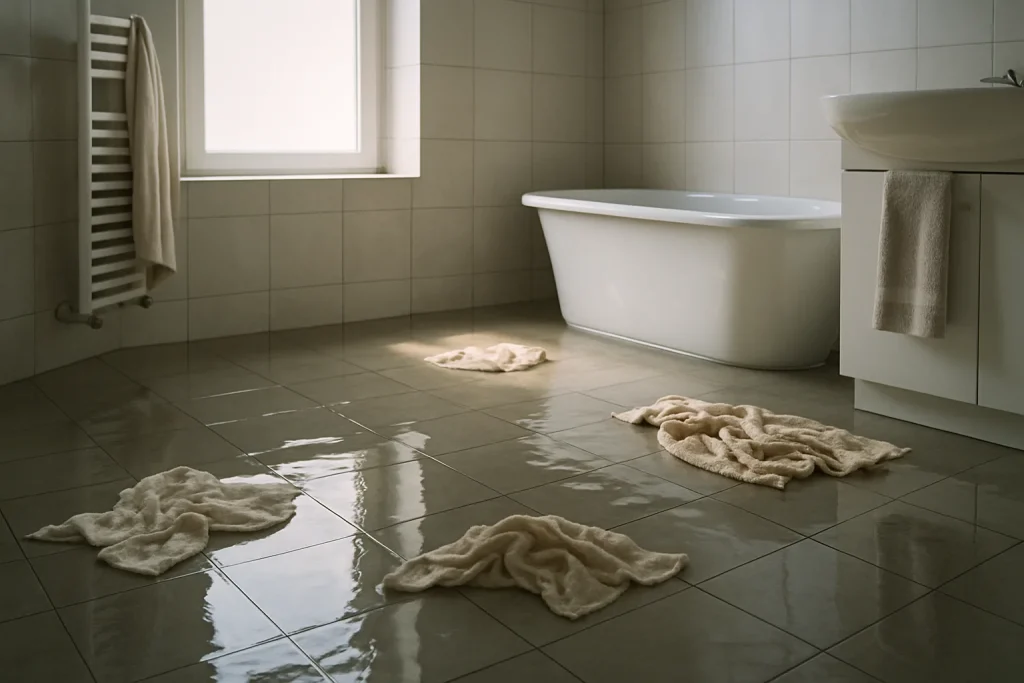
Imaginez que vous rentriez chez vous après une longue journée de travail, seulement pour découvrir que votre salon est inondé. Selon une étude récente, un foyer sur cinq dans le département de la Manche subit un dégât des eaux chaque année. Cette situation, stressante et désarmante, nécessite une réponse rapide et coordonnée, notamment en contactant les bonnes assurances. Le choix des assurances à contacter est crucial pour s’assurer que les dommages soient correctement pris en charge et réparés.
Dans cet article, nous allons vous guider à travers les étapes essentielles pour gérer efficacement un sinistre de dégât des eaux. Vous allez découvrir quelles assurances contacter en priorité, les démarches à entreprendre pour accélérer le processus d’indemnisation, ainsi que les bonnes pratiques pour éviter les erreurs courantes. Que vous soyez propriétaire ou locataire, ces conseils vous aideront à naviguer sereinement dans cette épreuve souvent complexe et à retrouver au plus vite la tranquillité de votre foyer.
Identification du type de dégât des eaux
Tout dégât des eaux n’est pas identique, et pour bien déclarer un sinistre, il est crucial de déterminer précisément sa nature. Cela commence souvent par l’observation des signes visibles : une flaque d’eau persistante, des taches d’humidité sur le plafond ou les murs, ou encore un écoulement d’eau inhabituel. Chaque indice peut orienter vers une cause spécifique, comme une canalisation percée, une infiltration par le toit ou une fuite d’appareil électroménager. Dans la Manche, où les précipitations peuvent être fréquentes, les infiltrations par le toit sont courantes, surtout dans les habitations anciennes. Toutefois, les fuites internes, causées par un tuyau défectueux ou mal raccordé, sont également possibles. Il est important de ne pas se précipiter dans les conclusions hâtives, car une mauvaise identification pourrait compliquer le processus de déclaration auprès des assurances.
Les causes fréquentes de dégâts des eaux
Pour mieux comprendre l’origine d’un dégât des eaux, il est utile de connaître les causes les plus fréquentes. Parmi elles, les infiltrations d’eau par le toit ou les murs extérieurs sont souvent dues à un entretien insuffisant ou à des matériaux vieillissants. Les fuites de plomberie, quant à elles, peuvent survenir à la suite d’une rupture de joint ou d’une canalisation obsolète. Dans certaines situations, un appareil électroménager défectueux, comme un lave-linge ou un lave-vaisselle, peut être à l’origine de l’inondation. En outre, des événements climatiques exceptionnels, tels que les tempêtes, peuvent provoquer des débordements d’eau dans les sous-sols. Il est donc judicieux d’examiner toutes ces possibilités pour émettre une déclaration précise et éviter les mauvaises surprises. Pour approfondir vos connaissances sur l’entretien de votre habitation, vous pouvez consulter Service-Public.fr.
L’importance d’une déclaration précise
Une identification précise des causes du dégât des eaux facilite la communication avec les assurances et optimise la gestion du sinistre. Une déclaration bien documentée et exacte est essentielle pour éviter tout litige avec l’assureur. Par exemple, si un dégât est évalué comme provenant d’une fuite interne alors qu’il s’agit en réalité d’une infiltration, cela pourrait entraîner un refus de prise en charge. En cas de doute, n’hésitez pas à faire appel à un professionnel pour une évaluation. Dans des situations complexes, notamment lorsqu’il y a une superposition de causes, comme une fuite combinée à une infiltration, le recours à une expertise peut s’avérer indispensable. De plus, dans certains cas, les dommages liés à l’humidité peuvent impacter la structure même de la maison, nécessitant des réparations coûteuses et urgentes. Si vous êtes confronté à de telles situations dans la Manche et que vous avez besoin d’une intervention pour remettre en état votre logement après un sinistre, vous pouvez consulter cet article sur la coordination efficace avec les experts post-sinistre.
Rôles des assurances habitation
Les assurances habitation jouent un rôle crucial lorsqu’il s’agit de couvrir les dégâts des eaux, un sinistre fréquent et souvent dévastateur pour les ménages. Leur principal objectif est de fournir une protection financière pour les dommages matériels causés par l’eau, qu’il s’agisse de fuites, d’inondations ou de ruptures de canalisation. Lorsqu’un sinistre survient, l’assurance habitation intervient pour évaluer les dommages et proposer une indemnisation qui permettra de couvrir les frais de réparation ou de remplacement des biens endommagés. Ces assurances ne se contentent pas de rembourser les dégâts matériels ; elles couvrent également les frais annexes tels que le relogement temporaire si le domicile est rendu inhabitable. Ainsi, les assurés peuvent se concentrer sur la remise en état de leur logement sans craindre un gouffre financier.
Les conditions de prise en charge
Il est essentiel de comprendre que l’indemnisation par l’assurance habitation dépend de certaines conditions. Tout d’abord, la garantie dégâts des eaux doit être incluse dans le contrat d’assurance. Les détails concernant la couverture, les exclusions et les plafonds d’indemnisation varient d’un contrat à l’autre. Par exemple, certains contrats ne couvrent pas les infiltrations d’eau par la toiture ou les dégâts causés par des installations défectueuses. Il est donc primordial pour les assurés de bien lire les clauses de leur contrat pour savoir exactement quelles sont les situations prises en charge. En général, l’assuré doit signaler rapidement le sinistre à son assureur, souvent dans un délai de cinq jours ouvrés, pour garantir la prise en charge des dommages. Des informations détaillées sur les droits et obligations des assurés sont disponibles sur service-public.fr.
L’assurance habitation peut également inclure une assistance juridique, qui peut être précieuse pour gérer les litiges avec des tiers responsables du sinistre, comme un voisin dont la baignoire a débordé et causé des dégâts chez vous. Dans ces situations, l’assurance intervient pour aider à la résolution amiable ou judiciaire du conflit, évitant ainsi des démarches stressantes et coûteuses pour l’assuré.
L’importance de l’évaluation des dommages
Une fois le sinistre déclaré, l’assurance habitation mandate souvent un expert pour évaluer les dommages. Cette évaluation est cruciale, car elle détermine le montant de l’indemnisation. L’expert examine les lieux, identifie la cause du sinistre, et estime les réparations nécessaires. Il est conseillé aux assurés de faire un inventaire précis des biens endommagés et de conserver toute preuve d’achat ou de propriété pour faciliter cette étape. Les assurés peuvent également faire appel à leur propre expert en cas de désaccord avec l’évaluation de l’assurance, bien que cela puisse engendrer des frais supplémentaires. Pour en savoir plus sur les processus d’expertise, vous pouvez consulter les ressources disponibles sur service-public.fr.
En résumé, bien que les assurances habitation offrent une couverture précieuse en cas de dégâts des eaux, il est impératif pour les propriétaires et locataires de bien comprendre leur contrat et de suivre les procédures appropriées pour s’assurer d’une indemnisation optimale. Un nettoyage post-sinistre en coordination avec les experts en récupération peut faciliter le retour à la normale après un tel événement.
Contact avec son assureur principal
Lorsqu’un dégât des eaux survient, la première étape cruciale est de contacter votre assureur principal. Cette démarche doit être effectuée rapidement pour garantir une prise en charge efficace des dommages. En général, il est conseillé de déclarer le sinistre dans un délai de cinq jours ouvrés après la constatation de l’événement. Ce délai peut varier selon les clauses de votre contrat, ce qui souligne l’importance de bien connaître les termes de votre assurance habitation. Une déclaration rapide permet non seulement de faciliter le processus d’indemnisation, mais aussi de bénéficier de conseils immédiats sur les mesures à prendre pour limiter les dégâts. Par exemple, en cas de fuite d’eau importante, votre assureur pourrait vous recommander de couper l’eau et de faire appel à un professionnel pour éviter d’aggraver la situation.
Préparation avant de contacter l’assureur
Avant de contacter votre assureur, il est essentiel de rassembler tous les éléments nécessaires pour une déclaration complète et précise. Il s’agit notamment de prendre des photographies des dommages, de conserver les objets endommagés et de noter les circonstances exactes du sinistre. Ce dossier visuel et écrit servira de base pour l’expertise et l’évaluation des dommages. Il est aussi utile de localiser votre contrat d’assurance, qui mentionne souvent des références et des numéros de police d’assurance nécessaires lors de votre appel. Avoir une copie de votre contrat à portée de main peut accélérer la procédure de déclaration.
Une fois que vous êtes prêt, contactez votre assureur par téléphone ou via leur application mobile, si disponible. Certaines assurances proposent des services en ligne pour déclarer un sinistre, ce qui peut s’avérer pratique, surtout lorsque les lignes téléphoniques sont saturées. Assurez-vous de bien suivre les instructions données, et n’hésitez pas à poser des questions pour clarifier tout aspect qui vous semble flou. À ce stade, vous pourrez indiquer vos coordonnées, la nature et la cause du dégât, et toutes les informations pertinentes recueillies précédemment. Cela facilitera la mise en place d’un expert et l’évaluation des dommages.
Il est également important de connaître vos droits et obligations en tant qu’assuré. Par exemple, selon Service Public, l’assureur est tenu de vous envoyer un accusé de réception et de vous fournir un retour sur votre déclaration. En outre, il est conseillé de conserver une trace de tous vos échanges avec votre assureur, que ce soit par écrit ou par mail, pour vous protéger en cas de litige ultérieur. Dans certains cas, il peut être nécessaire de faire appel à un expert indépendant si vous n’êtes pas d’accord avec l’estimation des dommages faite par l’assurance, comme expliqué dans notre article sur la coordination efficace avec les experts en récupération.
En somme, un contact prompt et bien préparé avec votre assureur principal est crucial pour gérer efficacement un dégât des eaux. Chaque minute compte pour limiter les dommages et assurer une indemnisation rapide et juste.
Assurances copropriété et leur implication
Lorsqu’un dégât des eaux survient dans un immeuble collectif, la question des responsabilités et des démarches à suivre peut rapidement devenir complexe. Dans ce contexte, le rôle des assurances copropriété devient essentiel. Ces assurances jouent un rôle pivot en prenant en charge les sinistres qui touchent les parties communes, telles que les halls d’entrée, les cages d’escalier ou encore les canalisations collectives. En effet, la législation française impose aux copropriétés d’être couvertes par une assurance, afin de garantir la protection de l’ensemble des copropriétaires face à divers risques, dont les dégâts des eaux. Il s’agit d’une couverture collective qui peut se révéler cruciale dans le cadre de sinistres majeurs.
Responsabilités et actions à entreprendre
En cas de dégât des eaux, la première étape consiste généralement à informer le syndic de copropriété dès la découverte du sinistre. Le syndic, en tant que gestionnaire de l’immeuble, devient alors l’interlocuteur principal pour coordonner les démarches avec l’assurance de copropriété. Il doit rapidement déclarer le sinistre à l’assureur, en fournissant un maximum de détails pour permettre une évaluation précise des dommages. Le syndic peut également être chargé de faire appel à un expert pour évaluer l’étendue des dégâts, notamment si ceux-ci touchent les structures de l’immeuble ou des équipements collectifs. D’autre part, il est important que les copropriétaires s’assurent que leur propre assurance habitation soit informée, car celle-ci pourrait également intervenir pour couvrir les dommages à leurs biens personnels.
La gestion des parties communes
L’implication des assurances copropriété est particulièrement stratégique pour la gestion des parties communes touchées par un sinistre. En effet, les réparations peuvent représenter des coûts significatifs qui, sans une couverture adéquate, seraient à la charge des copropriétaires. L’assurance copropriété peut ainsi prendre en charge non seulement les frais de réparation, mais aussi les éventuels préjudices liés à l’inaccessibilité temporaire de certaines parties de l’immeuble. De plus, l’assurance peut inclure des garanties spécifiques, comme la recherche de fuite, qui est souvent un préalable nécessaire pour identifier l’origine du dégât des eaux et éviter de futurs sinistres. Cependant, les modalités de prise en charge peuvent varier en fonction des contrats. Il est donc crucial pour les copropriétaires de bien comprendre les termes du contrat d’assurance collectif et de vérifier les plafonds de garantie.
Pour les habitants de la Manche, il est essentiel de se renseigner sur les démarches spécifiques à suivre en cas de sinistre. Par exemple, le site du service public offre des informations détaillées sur les droits et obligations des copropriétés en matière d’assurance, ce qui peut s’avérer être une ressource précieuse pour mieux gérer ces situations stressantes. Dans le cas où des désaccords surgiraient entre les copropriétaires et le syndic au sujet de l’indemnisation ou des réparations, il est conseillé de consulter les documents contractuels et, si nécessaire, de faire appel à un médiateur pour trouver une solution amiable. Le rôle des assurances copropriété, bien que souvent méconnu, est donc central pour assurer une gestion sereine et efficace des dégâts des eaux dans les immeubles collectifs.
Intervention des assurances professionnelles
Dans le cadre d’un dégât des eaux dans la Manche, l’intervention des assurances professionnelles peut s’avérer cruciale pour les entreprises et les professionnels touchés par un tel sinistre. Ces assurances, souvent plus spécifiques que les assurances habitation, couvrent les pertes matérielles et parfois les interruptions d’activité. Quand interviennent-elles ? Généralement, les assurances professionnelles entrent en jeu lorsque le dégât des eaux a un impact direct sur les locaux commerciaux ou les équipements professionnels. Par exemple, un cabinet médical inondé pourrait non seulement subir des dommages aux infrastructures, mais aussi perdre des équipements médicaux coûteux. L’assurance professionnelle interviendra alors pour couvrir ces pertes et permettre une reprise rapide de l’activité.
Conditions d’intervention
Les modalités d’intervention des assurances professionnelles dépendent largement des clauses spécifiques à chaque contrat. En général, les entreprises doivent prouver que le dégât des eaux est survenu dans un cadre qui engage la responsabilité de l’assurance, comme une rupture de canalisation interne. Il est donc essentiel de bien comprendre les termes de sa police d’assurance pour savoir quelles situations sont couvertes. Certaines assurances incluent également des clauses de pertes d’exploitation, qui offrent une compensation pour les pertes financières subies pendant la période de réparation. Ce type de couverture est particulièrement important pour les petits commerces ou les indépendants, pour qui chaque jour d’inactivité peut entraîner de lourdes conséquences financières.
En cas de sinistre, il est recommandé de contacter rapidement son assureur afin de déclarer le dommage. Une évaluation rapide par un expert mandaté par l’assurance permet de déterminer l’étendue des dégâts et d’accélérer le processus d’indemnisation. Pour mieux comprendre les démarches après un incident, vous pouvez consulter les ressources proposées par service-public.fr qui offrent des informations détaillées sur les droits et obligations des assurés.
Cas pratique : Un commerce inondé
Considérons le cas d’un café en bord de mer à Granville, touché par des inondations causées par une tempête. Le propriétaire, bien qu’ayant pris toutes les précautions possibles, se retrouve avec un local inutilisable et des équipements endommagés. Grâce à son assurance professionnelle, il peut non seulement couvrir les coûts de réparation des locaux, mais aussi bénéficier d’une indemnisation pour les pertes d’exploitation durant la fermeture temporaire de son commerce. Ce type de couverture est essentiel pour éviter que le sinistre n’entraîne une fermeture définitive. Pour ceux qui envisagent de remettre en état un appartement après un locataire négligent à Cherbourg ou de faire face à d’autres situations de sinistres, il est crucial de bien évaluer les options d’assurance disponibles. Pour plus de détails sur les démarches post-sinistre, consultez notre guide sur le nettoyage post-sinistre.
Les assurances professionnelles jouent un rôle essentiel en offrant une sécurité financière aux entreprises confrontées à des incidents imprévus. En plus de couvrir les pertes matérielles, elles permettent aux professionnels de se concentrer sur la reprise de leur activité sans avoir à se soucier des conséquences économiques immédiates. Il est donc vital de bien comprendre son contrat d’assurance et de s’assurer que celui-ci offre une couverture adéquate pour faire face à des événements tels que les dégâts des eaux.
Documents nécessaires pour la déclaration
Lorsqu’un dégât des eaux survient dans la Manche, le stress peut être considérable, mais il est crucial de rapidement rassembler les documents nécessaires pour déclarer le sinistre auprès des assurances. L’objectif est de constituer un dossier complet afin de faciliter le traitement de votre demande et de maximiser vos chances d’indemnisation. Voici une liste des documents essentiels à fournir lors de la déclaration :
- Le constat amiable dégât des eaux : Ce document est indispensable et souvent exigé par les assureurs. Il doit être complété conjointement avec votre voisin si le dégât des eaux provient d’un logement contigu ou si vous êtes responsable. Ce constat permet de préciser les circonstances du sinistre, les parties impliquées, et d’identifier clairement les dommages observés.
- Preuves photographiques : Prenez des photos des dégâts dès que possible. Ces images serviront à démontrer l’ampleur des dommages causés par l’eau. Essayez de capturer les détails importants comme les taches d’humidité, les fissures, ou les meubles endommagés. Ces preuves visuelles sont extrêmement précieuses pour les experts mandatés par l’assurance.
- Inventaire des biens endommagés : Dressez une liste détaillée des biens affectés par le dégât des eaux. Ce document doit inclure des informations sur la nature des objets, leur état avant le sinistre, leur valeur approximative et le coût de réparation ou de remplacement. Si possible, joignez des factures d’achat ou des estimations de réparation pour appuyer votre demande d’indemnisation.
- Rapport d’un professionnel : Dans certains cas, il peut être utile, voire nécessaire, de faire établir un rapport par un professionnel du bâtiment ou un plombier. Ce rapport peut fournir une évaluation technique des causes du dégât et des recommandations pour les réparations. Une telle expertise est souvent bénéfique, surtout si le sinistre résulte d’une défaillance structurelle ou d’un problème technique complexe.
Lors de la constitution de votre dossier, il est également important de conserver toute correspondance avec votre assureur, qu’il s’agisse d’e-mails, de lettres ou de messages téléphoniques. Toute communication peut servir à clarifier des points de votre déclaration ou à démontrer votre bonne foi dans la gestion du sinistre. Pour plus de détails sur les obligations légales en matière d’assurance, vous pouvez consulter le site Service Public qui offre des informations fiables et à jour sur les démarches administratives.
Enfin, dans le cas où le dégât des eaux serait particulièrement sévère, il peut être judicieux de coordonner les démarches avec des experts en nettoyage post-sinistre. Cette approche peut être particulièrement utile pour remettre en état votre logement efficacement. Pour en savoir plus, vous pouvez lire notre article sur la coordination efficace avec les experts en récupération.
Délai de déclaration à respecter
Lorsqu’un dégât des eaux survient dans votre logement situé dans la Manche, il est crucial de respecter les délais imposés par la loi pour déclarer le sinistre à votre assureur. Ne pas le faire pourrait entraîner le refus de la prise en charge des dommages par votre assurance. Selon l’article L.113-2 du Code des assurances, vous disposez d’un délai de cinq jours ouvrés pour effectuer cette déclaration. Ce délai commence à courir à partir du moment où vous avez pris connaissance du sinistre. Ignorer ce délai pourrait avoir des conséquences financières significatives, d’autant plus que les dégâts des eaux peuvent rapidement s’aggraver si aucune action n’est entreprise.
Pourquoi le respect des délais est crucial
Respecter ce délai n’est pas simplement une formalité administrative ; c’est une condition essentielle pour que votre dossier soit traité de manière optimale. En cas de dépassement de ce délai, l’assureur peut légitimement refuser de couvrir les frais, à moins que vous ne puissiez prouver que le retard est dû à un cas de force majeure. Les assureurs considèrent que ce laps de temps est suffisant pour informer les parties concernées et commencer à prendre les mesures nécessaires pour limiter les dommages. Ce point de vue est largement partagé par les compagnies d’assurance car il permet d’éviter des fraudes potentielles ou des réclamations exagérées après coup. Service-public.fr offre des informations détaillées sur les démarches à suivre et les délais à respecter pour la déclaration d’un sinistre.
Les étapes à suivre après la déclaration
Après avoir effectué votre déclaration dans les temps, il est important de suivre les étapes suivantes pour assurer une gestion efficace du sinistre. Tout d’abord, conservez toutes les preuves des dommages : prenez des photos des zones touchées et gardez tous les éléments qui pourraient servir à l’expert lors de l’évaluation. Ensuite, prenez contact avec un professionnel pour une première évaluation des travaux nécessaires, même si ceux-ci ne peuvent commencer avant l’accord de l’assurance. Ne vous lancez pas dans des réparations immédiates qui pourraient effacer les preuves des dégâts, sauf s’il s’agit de mesures d’urgence pour éviter une aggravation de la situation. Vous pouvez également consulter des professionnels comme Nettoyage Post-Sinistre pour une coordination efficace avec les experts en récupération.
Enfin, gardez à l’esprit que le respect des délais est non seulement exigé par votre contrat d’assurance, mais il est également dans votre meilleur intérêt pour obtenir le soutien nécessaire rapidement. La réactivité dans ces moments est un atout majeur pour minimiser les conséquences désastreuses qu’un dégât des eaux peut provoquer, tant sur le plan financier que sur le confort de vie. En cas de doute, vous pouvez consulter Legifrance pour des textes légaux précis et à jour concernant vos obligations en matière d’assurance.
Expertise et évaluation des dommages
Lorsqu’un dégât des eaux survient dans la Manche, l’expertise est une étape cruciale pour déterminer l’ampleur des dommages et le montant de l’indemnisation. Une fois la déclaration de sinistre effectuée auprès de votre assurance, celle-ci mandate généralement un expert pour évaluer les dégâts. Ce professionnel se déplace sur les lieux pour examiner l’origine du sinistre, évaluer les biens endommagés et estimer le coût des réparations nécessaires. Ce processus peut sembler intimidant, mais il est conçu pour garantir une évaluation juste et objective.
Les étapes de l’expertise
Le processus d’expertise commence par une inspection minutieuse des lieux affectés. L’expert documente les dommages à l’aide de photographies et de rapports détaillés. Il est essentiel de conserver tous les biens endommagés afin qu’ils puissent être examinés, même si cela peut sembler difficile sur le moment. L’expert analyse ensuite les causes du dégât des eaux, comme une fuite de canalisation ou une infiltration par la toiture, pour déterminer la responsabilité éventuelle. Cette étape est particulièrement importante, car elle influe sur l’issue de votre dossier et sur la participation potentielle d’autres assurances, comme une assurance copropriété. Selon un rapport de Légifrance, respecter ces procédures garantit une indemnisation conforme à la législation en vigueur.
La durée de l’expertise peut varier en fonction de la complexité du sinistre. Il est recommandé de préparer en amont tous les documents pertinents, tels que factures, devis de réparation, et contrats, pour accélérer le processus. Une fois l’évaluation terminée, l’expert rédige un rapport qui est communiqué à votre assurance. Ce document inclut une estimation des coûts de réparation et un avis sur la conformité de votre demande d’indemnisation. En cas de désaccord avec les conclusions de l’expert, il est possible de solliciter une contre-expertise, bien que cette démarche puisse engendrer des frais supplémentaires.
Conseils pratiques pour l’assuré
Il est judicieux de prendre des mesures pour faciliter le travail de l’expert. Par exemple, en limitant l’accès aux zones endommagées pour ne pas altérer les preuves, et en collaborant pleinement avec l’expert lors de sa visite. Cela inclut d’être disponible pour répondre à ses questions et de fournir les informations nécessaires. De plus, dans des cas complexes où la responsabilité peut être partagée, il est parfois utile de se référer à un guide officiel sur l’assurance, tel que celui disponible sur Service-Public.fr, pour mieux comprendre vos droits et obligations.
Si la situation nécessite des réparations urgentes avant l’arrivée de l’expert pour éviter des dommages supplémentaires, il est crucial de documenter ces actions (photos, factures) et de les justifier lors de l’évaluation. Cette précaution permet de rester transparent et de ne pas compromettre votre demande d’indemnisation. Pour des conseils sur les démarches supplémentaires, notamment pour préparer votre logement avant une inspection, consultez notre article sur le nettoyage avant une expertise immobilière dans la Manche.
Recours en cas de désaccord avec l’assurance
Face à un dégât des eaux, il peut arriver que l’évaluation des dommages effectuée par l’assurance ne corresponde pas aux attentes du sinistré. Dans ce cas, plusieurs recours sont possibles pour tenter d’obtenir une réévaluation ou une meilleure indemnisation. Le premier pas à envisager est souvent la contestation amiable. Il convient alors d’adresser un courrier recommandé avec accusé de réception à son assureur, détaillant les points de désaccord et fournissant, si possible, des preuves supplémentaires telles que des photos ou des témoignages qui pourraient appuyer la demande. Cette démarche permet parfois de résoudre le conflit sans avoir à engager des procédures plus lourdes.
Solliciter un expert indépendant
Si la démarche amiable n’aboutit pas, il est envisageable de faire appel à un expert indépendant. Cet expert, que vous pouvez choisir vous-même, procédera à sa propre évaluation des dégâts. Bien que cela représente un coût, ce recours peut s’avérer bénéfique si l’évaluation initiale de l’assurance semble sous-estimée. En cas de conclusions divergentes entre l’expert de l’assurance et l’expert indépendant, une contre-expertise peut être demandée. Cette dernière est généralement réalisée par un troisième expert choisi d’un commun accord entre les deux parties. C’est une solution à privilégier avant d’entamer des démarches judiciaires, car elle peut aboutir à un compromis sans recourir à un tribunal.
Dans certaines situations, il est également possible de solliciter la médiation de l’assurance. Le médiateur a pour rôle d’examiner le dossier de manière impartiale et peut proposer une solution équitable entre les deux parties. La médiation est un service gratuit pour l’assuré et peut souvent débloquer des situations complexes. Pour plus d’informations sur cette option, le site Service-Public.fr offre des conseils et des détails sur la procédure à suivre.
Recours judiciaire en dernier ressort
Si toutes les tentatives de résolution amiable échouent, le dernier recours reste la voie judiciaire. Engager une action en justice peut être un processus long et coûteux, mais parfois nécessaire. Il est conseillé de se faire accompagner d’un avocat spécialisé en droit des assurances pour maximiser les chances de succès. Ce professionnel pourra vous guider à travers les différentes étapes et s’assurer que tous les aspects légaux sont respectés. En cas de jugement en votre faveur, l’assurance sera contrainte de se conformer à la décision de la cour.
Pour ceux confrontés à des désaccords fréquents ou complexes, il peut être judicieux de consulter des ressources supplémentaires sur des plateformes officielles comme Légifrance, qui offre un accès à des textes législatifs et réglementaires utiles pour mieux comprendre ses droits en matière d’assurance. Naviguer dans ces procédures peut être éprouvant, mais avec les bons outils et conseils, il est possible de défendre ses intérêts efficacement.
Aides locales dans la manche après un sinistre
Lorsqu’un dégât des eaux survient dans la Manche, il est essentiel de savoir que des aides locales peuvent être mises en place pour soutenir les sinistrés. Les collectivités locales, telles que les mairies, peuvent jouer un rôle crucial en apportant des solutions d’urgence. Par exemple, certaines villes de la Manche proposent des hébergements temporaires pour les personnes dont le logement est devenu inhabitable. Ces hébergements peuvent être des gymnases ou d’autres infrastructures municipales transformées en centres d’accueil. De plus, les services municipaux peuvent également fournir des kits d’hygiène ou des repas pour les familles touchées. Le soutien logistique est souvent organisé en collaboration avec des associations locales pour garantir que chaque sinistré reçoive l’aide appropriée.
Soutien des associations caritatives
Dans la Manche, plusieurs associations caritatives se mobilisent pour venir en aide aux sinistrés. La Croix-Rouge, par exemple, est souvent en première ligne pour proposer des aides d’urgence. Elle peut fournir des vêtements, des vivres et une aide psychologique aux victimes de sinistres. En outre, d’autres associations locales, moins connues mais tout aussi actives, peuvent apporter un soutien précieux. Ces organisations travaillent en réseau pour s’assurer que l’aide est distribuée de manière efficace et équitable. Elles peuvent aussi aider dans les démarches administratives, en accompagnant les sinistrés dans leurs interactions avec les assurances ou les services publics. Ce soutien est d’autant plus crucial que les démarches peuvent être complexes et déroutantes pour des personnes déjà éprouvées par le sinistre.
Aides financières et administratives
Outre le soutien logistique et matériel, des aides financières peuvent également être disponibles pour les sinistrés dans la Manche. Les conseils départementaux peuvent accorder des aides exceptionnelles pour subvenir aux besoins urgents des foyers touchés. Ces aides sont souvent soumises à des conditions de ressources et nécessitent la constitution d’un dossier. Par ailleurs, certains sinistrés peuvent être éligibles à des aides de la Caisse d’Allocations Familiales (CAF) pour faire face à des dépenses imprévues. Par exemple, la CAF peut proposer des prêts d’urgence ou des aides spécifiques pour les familles à faible revenu. Pour les démarches administratives, les plateformes en ligne comme Service-public.fr fournissent des informations détaillées sur les procédures à suivre après un sinistre. Elles offrent également des modèles de lettres pour faciliter la déclaration de sinistre auprès des différentes instances concernées.
Enfin, il est bon de rappeler que face à un dégât des eaux, les sinistrés de la Manche peuvent bénéficier d’une coordination efficace entre les divers acteurs locaux. Cette synergie permet de répondre rapidement aux besoins, tant matériels que psychologiques, des personnes touchées par le sinistre. Pour plus de détails sur la gestion des sinistres, vous pouvez consulter notre article sur la coordination efficace avec les experts en récupération.
Assurances et démarches après un dégât des eaux
| Type d’assurance | Démarches à suivre | Documents requis |
|---|---|---|
| Assurance habitation | Déclarez le sinistre dans les 5 jours ouvrés. | Photographies des dommages, contrat d’assurance, factures des biens endommagés. |
| Assurance responsabilité civile | Contactez votre assureur pour vérifier votre couverture. | Rapport d’expertise, déclaration de sinistre, coordonnées des tiers impliqués. |
| Assurance propriétaire non occupant | Informez votre assureur si vous louez votre bien. | Contrat de bail, rapport de sinistre, état des lieux. |
| Assurance multirisque | Contactez votre assureur pour un accompagnement. | Inventaire des dommages, justificatifs des biens, déclaration de sinistre. |
| Assurance copropriété | Prévenez le syndic de votre immeuble rapidement. | Rapport de sinistre, photos des dégâts, coordonnées du syndic. |
Questions fréquentes
Combien de temps pour déclarer un dégât des eaux ?
Vous avez 5 jours ouvrés pour déclarer un dégât des eaux à votre assurance à partir du moment où vous découvrez le sinistre. Ce délai est crucial pour garantir une prise en charge rapide et efficace. N’attendez pas pour signaler le problème et commencez à rassembler les premières preuves et documents nécessaires.
Qui paie l’expertise après un dégât des eaux ?
Généralement, les frais d’expertise sont à la charge de l’assurance. Toutefois, si vous décidez de faire appel à votre propre expert, ces frais peuvent être à votre charge sauf si l’assurance accepte de les rembourser. Il est conseillé de vérifier les termes de votre contrat d’assurance pour éviter les mauvaises surprises.
Quels documents fournir à l’assurance après un sinistre ?
Après un sinistre, vous devez fournir à votre assurance un constat amiable de dégât des eaux, des photos des dommages, un inventaire des biens endommagés et des devis de réparation. Ces documents aideront à évaluer l’étendue des dommages et à accélérer le processus de compensation.
Quand faire appel à une assurance copropriété ?
Vous devez faire appel à l’assurance copropriété si le dégât des eaux provient des parties communes de l’immeuble ou si le sinistre affecte plusieurs copropriétaires. L’assurance copropriété couvre les dommages liés aux parties communes, il est donc crucial de la contacter rapidement après l’incident.
Que faire si l’assurance refuse de couvrir les dommages ?
Si l’assurance refuse de couvrir les dommages, vous pouvez d’abord demander une explication écrite de ce refus. Ensuite, vous pouvez tenter de négocier ou faire appel à un médiateur d’assurance. Si aucune solution n’est trouvée, une action en justice pourrait être envisagée pour contester la décision.
Comment se déroule l’évaluation des dommages ?
L’évaluation des dommages après un dégât des eaux se déroule généralement en plusieurs étapes : inspection du site par un expert, identification des causes et des biens endommagés, puis estimation des coûts de réparation. Le rapport de l’expert sert de base pour le montant de l’indemnisation, conformément aux garanties de votre contrat.